Participação da China no mercado global de carros cai 3,3 pontos, mesmo com BYD subindo ao 5º lugar mundial
By DianMa Auto · 2026-11-03 · News
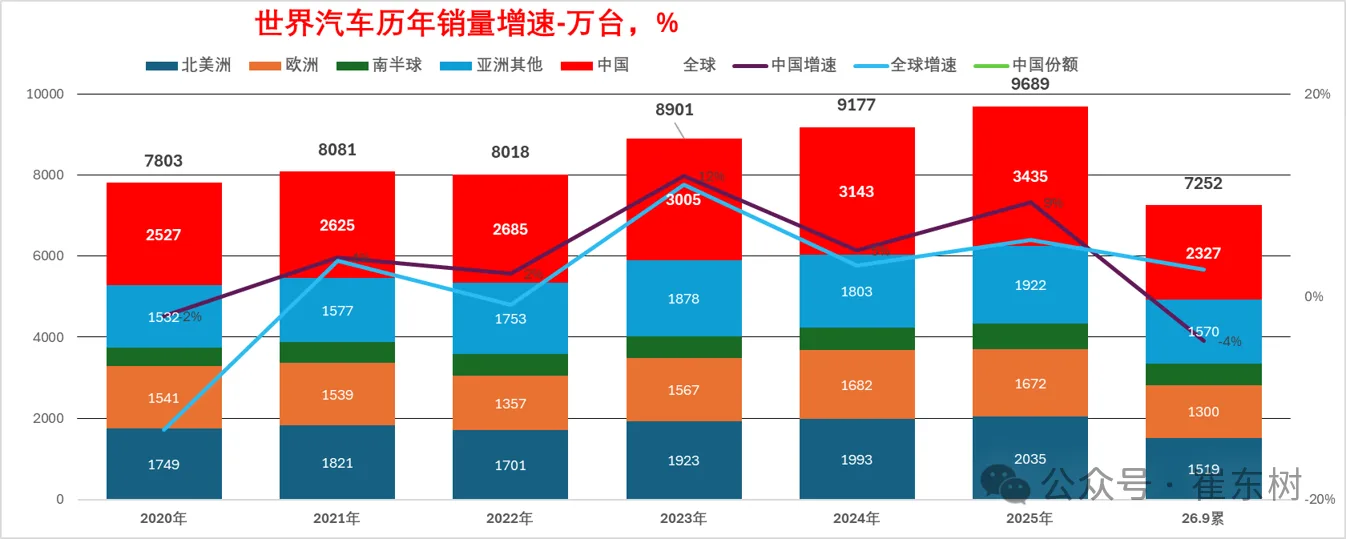
Por seis anos consecutivos, a fatia da China no mercado mundial de carros andou em uma única direção — e 2026 é o ano em que isso parou. Dados divulgados em 2 de novembro por Cui Dongshu, secretário-geral da Associação Chinesa de Automóveis de Passageiros (CPCA), mostram vendas globais de veículos de 72,52 milhões de unidades nos primeiros nove meses de 2026, alta de 3% na comparação anual, com a China responsável por 23,27 milhões delas e uma participação de 32,1%, ante 35,4% em 2025 — o primeiro recuo real desde 2019.
 Esse número de manchete e o que aconteceu nos concessionários chineses são duas coisas muito diferentes: o dado de 23,27 milhões refere-se ao volume de atacado, que inclui veículos produzidos para exportação, e o retrato do varejo por baixo dele é bem mais fraco. Dados da CPCA mostram vendas no varejo de automóveis de passageiros de 13,33 milhões de unidades no mesmo período de nove meses, queda de 21,7%, com setembro isolado em 1,618 milhão, recuo de 28% — uma queda severa o suficiente para tirar o maior mercado do mundo do ritmo e derrubar a taxa de crescimento global de 6% em 2025 para 3%.
O calendário dos subsídios explica boa parte da oscilação: os programas chineses de troca e sucateamento impulsionaram uma alta de 9% nas vendas em 2025 e levaram o país a uma participação recorde de 35,4%; já a rodada de 2026 começou devagar. Janeiro foi forte com as compras antes do feriado, fevereiro desabou quando o Festival da Primavera caiu no meio do mês, março a julho se recuperaram, agosto voltou a escorregar e setembro subiu para o segundo melhor mês do ano, elevando a participação mensal da China de volta a cerca de 35%, enquanto o acumulado ficou em 32%.
A curva mais longa importa mais do que qualquer mês isolado, dado que a participação da China ficou em torno de 30% de 2016 a 2018, caiu para 29% em 2019, recuperou para 32% em 2020 e 2021, subiu para 33,5% em 2022, 33,8% em 2023, 34,2% em 2024 e atingiu o pico de 35,4% em 2025, o que faz a leitura de 32,1% ser menos uma reversão da tendência do que um ajuste após um salto induzido por políticas.
Os totais trimestrais seguem o mesmo ritmo sem o ruído: 22,89 milhões no primeiro trimestre, 24,83 milhões no segundo e 24,71 milhões no terceiro, enquanto a curva global achatou com força, de 11% de crescimento em 2023 para 3% em 2024, de volta a 6% em 2025 e 3% outra vez até agora neste ano.
Setembro acrescentou 8,74 milhões de unidades, alta de 2% na comparação anual e de 12,4% sobre agosto; e o fato de um mês com 2% contar como o segundo mais forte do ano diz muito sobre o quanto o meio de 2026 foi fraco.
A divisão regional é mais desequilibrada do que a maioria da cobertura ocidental sugere. Retire a China do total de 72,52 milhões e os 49,25 milhões restantes se dividem em 15,19 milhões na América do Norte, 13,0 milhões na Europa, 15,70 milhões no restante da Ásia e 5,37 milhões no hemisfério sul. Ou seja: a Ásia fora da China agora vende mais do que toda a América do Norte, e a Europa — o mercado que todo mundo usa como referência — é o menor dos três grandes blocos.O crescimento veio dos lugares que raramente aparecem na primeira página. A Índia elevou sua participação para 6,7% — cerca de 4,9 milhões de veículos — com um salto de 22%; a Tailândia subiu 16%, o Vietnã, 27%, e a Rússia, 5%. Ganhos que foram só o suficiente para compensar uma queda de 2% nos Estados Unidos, onde 12,30 milhões de unidades representaram 17,0% de participação, fatia que vem se corroendo um pouco a cada ano.Nada disso significa que as montadoras chinesas estejam recuando — e essa é a parte que merece mais atenção do que o próprio número de participação. Três grupos chineses agora estão no top 10 global: BYD de volta ao quinto lugar, Geely em sétimo e Chery em oitavo, um ranking que, uma década atrás, pareceria erro de diagramação.Os Estados Unidos são a exceção em tudo isso: suas 12,30 milhões de unidades e 17,0% de participação vieram com as marcas chinesas efetivamente barradas por tarifas e regras de software. Isso significa que a pressão competitiva que aparece em Bangkok, Melbourne e Cidade do México ainda não é visível nas concessionárias americanas — e não será enquanto a política atual se mantiver.As exportações preencheram o buraco deixado pela queda do mercado interno. A China embarcou 8,63 milhões de veículos para o exterior nos primeiros nove meses, alta de 52%, com setembro sozinho somando 1,182 milhão, 55% acima do ano anterior e 13% sobre agosto. O valor exportado chegou a 149,8 bilhões de dólares, alta de 54%, o que coloca a média por carro exportado em cerca de 17.400 dólares, faz os embarques ao exterior equivalerem hoje a aproximadamente 37% do mercado interno e aponta para um ano completo na casa dos 12 milhões, contra 8,32 milhões em 2025.Esses embarques também estão chegando mais longe dos mercados emergentes que costumavam absorvê-los. Os principais destinos em setembro foram Rússia, com 112.962 unidades; Reino Unido, 58.740; Brasil, 58.725; Austrália, 46.559; Bélgica, 45.369; Tailândia, 39.323; Emirados Árabes Unidos, 39.120; México, 38.962; Itália, 37.731; e Espanha, 34.051. Ou seja, cinco dos dez são economias desenvolvidas e quatro ficam na Europa — um mapa bem diferente do desenhado três anos atrás.A eletrificação está sustentando essas exportações: só em setembro, 612 mil veículos de nova energia foram enviados ao exterior, alta de 104%, enquanto no mercado interno a participação dos veículos de nova energia nas vendas de carros novos chegou a 61,6% naquele mês e a penetração no varejo de automóveis de passeio atingiu 67,0%. Ou seja, um mercado que encolhe no geral ainda está migrando para o elétrico mais rápido do que qualquer outro grande mercado do planeta.Os números financeiros contam a verdade mais dura: a indústria automotiva da China registrou 8,04 trilhões de yuans (cerca de US$ 1,21 trilhão) de receita nos primeiros nove meses, alta de 2,6%, contra custos em alta de 3,8%, o que deixou um lucro de 267,5 bilhões de yuans (cerca de US$ 40,2 bilhões), queda de 23%, e uma margem de apenas 3,3%. Setembro foi pior ainda, com 14,2 bilhões de yuans (cerca de US$ 2,13 bilhões) de lucro, queda de 68%, e margem de 1,4%, a mais fraca em cerca de quatro anos — o equivalente a aproximadamente 4.600 yuans (cerca de US$ 690) de lucro por veículo produzido.Essa margem é o número que os leitores norte-americanos deveriam encarar com atenção, porque um retorno de 3,3% sobre 8,04 trilhões de yuans de receita não deixa quase nada para pesquisa, redes de concessionárias ou os descontos que mantêm o volume girando. E um mercado interno que não se paga é exatamente a condição que empurra as montadoras a exportar com mais força, o que faz da queda de participação e da corrida recorde de exportações duas metades de uma mesma decisão, não uma contradição.Os perdedores nesse rearranjo são majoritariamente europeus: Renault-Nissan, Stellantis e Volkswagen juntas abriram mão de cerca de 3 pontos de participação global desde 2019, algo como 3 milhões de veículos de volume anual. Cui argumenta que sair da China não é uma opção e que essas empresas precisam do que ele chama de uma segunda startup, porque proteger a margem na Europa enquanto abrem mão do maior mercado do mundo ainda não salvou ninguém.Os sobreviventes mantiveram ou um mercado interno fortaleza ou uma linha de produtos que ainda agrada aos compradores locais. A Toyota ficou com cerca de 11%, apenas 0,8 ponto abaixo do nível de 2019; a Hyundai ficou em 7,4%, queda de 0,2 ponto; e Suzuki e Tata ganharam terreno com a força da Índia, enquanto a Honda caiu 2,5 pontos por causa do desempenho fraco na China e agora é o exemplo mais claro do que acontece quando nenhuma das duas condições se sustenta.Uma ressalva precisa ser registrada: os totais globais vêm dos 70 países que reportam mensalmente, cerca de 90 milhões de unidades em um ano normal, com cerca de cem outros países acrescentando aproximadamente 3 milhões em base anual. Assim, esses números de participação são estáveis, não precisos, e variações de alguns décimos de ponto em um único mês devem ser lidas como ruído, não como sinal.Lidos em conjunto, os números descrevem algo mais fácil de interpretar errado do que de explicar. A participação da China no mercado mundial caiu porque os compradores chineses compraram menos carros no mercado interno, não porque os carros chineses tenham piorado. E os mesmos nove meses renderam ao país a maior sequência de exportações já registrada, três marcas entre as dez maiores do mundo e um mercado interno em que a conversão para o elétrico chega a 67%. Assim, a pressão que antes ficava nas concessionárias chinesas agora chega às concessionárias de Jacarta a Joanesburgo e à Cidade do México, e o número de 32,1% é menos um veredito sobre os carros chineses do que um comprovante do que os subsídios chineses fizeram em 2025 e deixaram de fazer em 2026.