Empresas japonesas e sul-coreanas encurraladas! Chinesas ocupam 7 das 10 primeiras posições no ranking global de instalação de baterias de janeiro a julho
By DianMa Auto · 2026-09-08 · Industry
Em 8 de setembro, a sul-coreana SNE Research divulgou suas estatísticas globais de instalação de baterias para veículos elétricos referentes ao período de janeiro a julho de 2026. As instalações globais totais alcançaram 725.2 GWh, um aumento de 20.4% na comparação anual. Empresas chinesas ocuparam 7 das 10 primeiras posições, enquanto japonesas e sul-coreanas ficaram com apenas 3, todas com participação de mercado em queda.
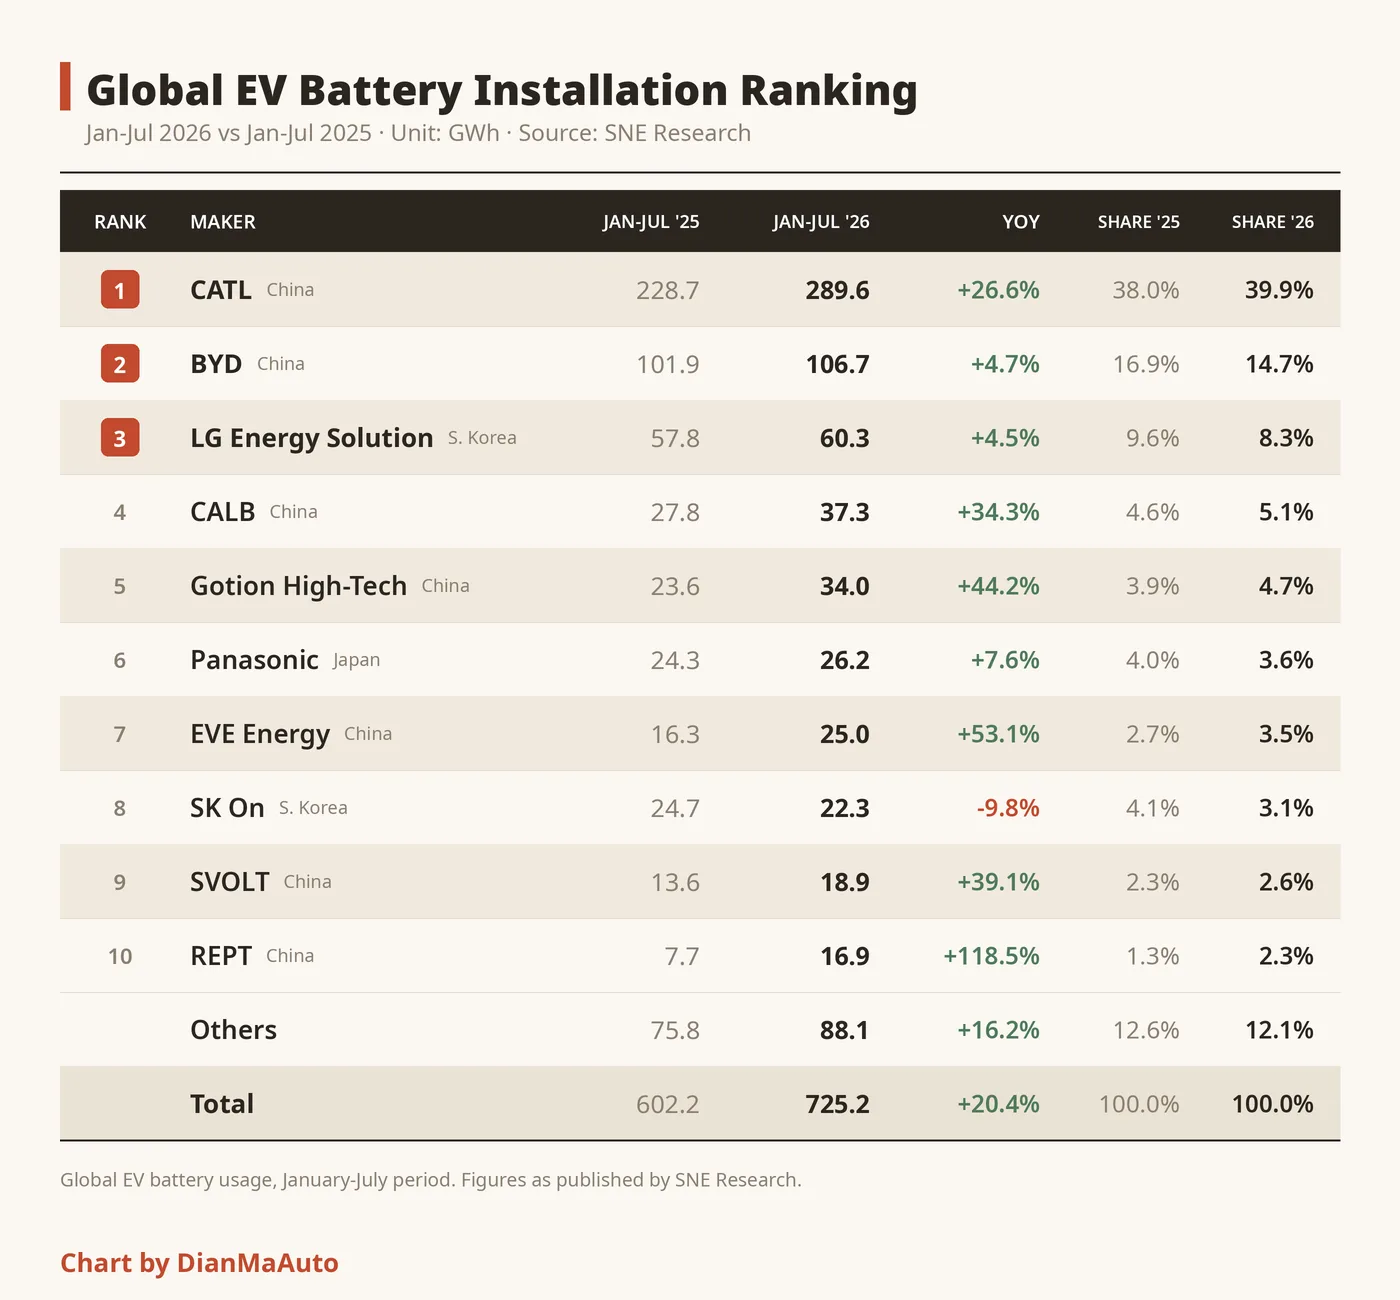 A CATL continuou ampliando sua liderança, com 289.6 GWh instalados, alta de 26.6%, elevando sua participação de mercado de 38.0% para 39.9%. Uma única empresa concentrando quase 40% do mercado global é um nível de concentração raramente visto em qualquer segmento manufatureiro.
A BYD ficou em segundo lugar com 106.7 GWh, alta de apenas 4.7%, mas sua participação de mercado na verdade caiu de 16.9% para 14.7%, tornando-se uma das poucas empresas entre as 10 primeiras a perder participação. Sua taxa de crescimento também ficou bem abaixo da média do setor.
As empresas chinesas classificadas da 4ª à 10ª posição apresentaram desempenhos ainda mais impressionantes. A CALB instalou 37.3 GWh, alta de 34.3%, elevando sua participação de 4.6% para 5.1%. A Gotion registrou 34.0 GWh, alta de 44.2%, ficando em 5º lugar.
A EVE Energy alcançou 25.0 GWh, alta de 53.1%, em 7º lugar. A SVOLT instalou 18.9 GWh, alta de 39.1%, em 9º. A REPT entregou 16.9 GWh, disparando 118.5% na comparação anual para conquistar a 10ª posição.
As sete empresas chinesas somaram aproximadamente 528.4 GWh, o que representa 72.8% do total global. Seis delas cresceram mais de 26%, e quatro — REPT, EVE, Gotion e SVOLT — superaram 38% de crescimento, bem acima da média do setor de 20.4%. Essa diferença de crescimento significa que a participação de mercado chinesa continuará se expandindo.
Do lado japonês e coreano, a LG Energy Solution ficou em 3º lugar, com 60.3 GWh, alta de 4.5%, mas sua participação de mercado recuou de 9.6% para 8.3%. A Panasonic apareceu em 6º, com 26.2 GWh, avanço de 7.6%, e participação caindo de 4.0% para 3.6%.
A SK on foi a única empresa entre as dez maiores a registrar crescimento negativo, com instalações em queda de 9.8%, para 22.3 GWh, e participação recuando de 4.1% para 3.1%, o que empurrou sua posição do 6º para o 8º lugar.
As três empresas japonesas e coreanas viram sua participação de mercado somada encolher de 17.7% para 15.0%, uma queda de 2.7 pontos percentuais. Só a CATL tem quase 25 pontos percentuais mais de participação do que as três juntas.
As três grandes fabricantes de baterias da Coreia vêm perdendo participação há meses. Já em janeiro, sua fatia global combinada havia caído para 12.0%, uma redução de 4.3 pontos percentuais na comparação ano a ano.
Os números de instalação refletem as baterias efetivamente colocadas nos veículos, não os embarques da empresa nem a capacidade de produção. Algumas companhias podem registrar discrepâncias entre instalações e embarques reais por conta de mudanças no mix de clientes ou de ciclos de estoque. Mas a tendência é clara.
As fabricantes chinesas de baterias estão migrando da vantagem pura de escala para o domínio das taxas de crescimento. Seis das sete empresas chinesas no top 10 cresceram mais de 26%, enquanto as três japonesas e coreanas pararam em 7.6%, e a SK on encolheu quase 10%. Nesse ritmo, o espaço que resta para os players japoneses e coreanos só vai diminuir.