Pangsa pasar mobil China di dunia turun 3,3 poin, meski BYD naik ke peringkat 5 global
By DianMa Auto · 2026-11-03 · News
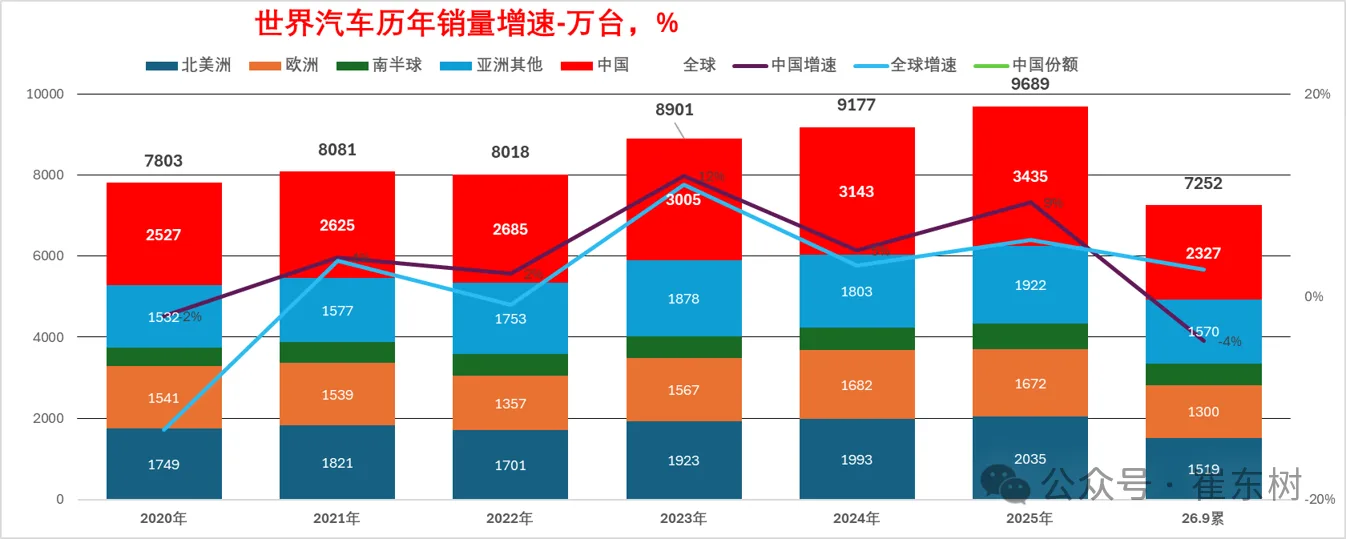
Selama enam tahun berturut-turut, pangsa China di pasar mobil dunia bergerak ke satu arah saja, dan 2026 adalah tahun ketika tren itu berhenti. Data yang diterbitkan pada 2 November oleh Cui Dongshu, sekretaris jenderal Asosiasi Mobil Penumpang China (CPCA), menempatkan penjualan kendaraan global pada 72,52 juta unit pada sembilan bulan pertama 2026, naik 3 persen secara tahunan, dengan China menyumbang 23,27 juta unit dan pangsa 32,1 persen, turun dari 35,4 persen pada 2025 dan menjadi penurunan pertama yang signifikan sejak 2019.
 Angka utama itu dan apa yang terjadi di diler-diler China adalah dua angka yang sangat berbeda, karena angka 23,27 juta unit mencerminkan volume penjualan grosir yang termasuk kendaraan produksi untuk ekspor, sementara gambaran ritel di bawahnya jauh lebih lemah. Data CPCA menunjukkan penjualan ritel mobil penumpang 13,33 juta unit pada sembilan bulan yang sama, turun 21,7 persen, dengan September saja 1,618 juta unit, turun 28 persen, penurunan yang cukup parah untuk membuat pasar terbesar dunia kehilangan momentum dan menyeret laju pertumbuhan global dari 6 persen pada 2025 menjadi 3 persen.
Waktu pemberian subsidi menjelaskan sebagian besar ayunan ini. Program tukar tambah dan pemusnahan kendaraan tua di China mendorong kenaikan penjualan 9 persen pada 2025 dan membawa negara itu ke rekor pangsa 35,4 persen. Lalu putaran 2026 dimulai lambat: Januari kuat karena pembelian menjelang libur, Februari anjlok saat Imlek jatuh di pertengahan bulan, Maret hingga Juli pulih, sebelum Agustus kembali melemah dan September naik menjadi bulan tertinggi kedua tahun ini, mengangkat pangsa bulanan China kembali ke sekitar 35 persen sementara angka kumulatif tetap di 32 persen.
Kurva jangka panjang lebih penting daripada angka satu bulan mana pun. Pangsa China berada di sekitar 30 persen pada 2016–2018, turun ke 29 persen pada 2019, pulih ke 32 persen pada 2020 dan 2021, lalu naik ke 33,5 persen pada 2022, 33,8 persen pada 2023, 34,2 persen pada 2024, dan mencapai puncak 35,4 persen pada 2025. Dengan begitu, angka 32,1 persen lebih tepat dibaca sebagai penyetelan ulang setelah lonjakan yang didorong kebijakan, bukan pembalikan tren.
Total kuartalan mengikuti irama yang sama tanpa fluktuasi, yaitu 22,89 juta unit pada kuartal pertama, 24,83 juta pada kuartal kedua, dan 24,71 juta pada kuartal ketiga. Sementara itu, kurva global mendatar tajam, dari pertumbuhan 11 persen pada 2023 menjadi 3 persen pada 2024, kembali ke 6 persen pada 2025, dan 3 persen lagi sejauh ini pada tahun ini.
September menambah 8,74 juta unit, naik 2 persen secara tahunan dan 12,4 persen dibanding Agustus. Fakta bahwa bulan dengan kenaikan 2 persen menjadi bulan terkuat kedua tahun ini cukup menjelaskan betapa lemahnya pertengahan 2026.
Pembagian kawasan ini jauh lebih timpang daripada yang ditunjukkan sebagian besar liputan Barat. Keluarkan China dari total 72,52 juta unit, maka 49,25 juta unit sisanya terbagi menjadi 15,19 juta unit di Amerika Utara, 13,0 juta unit di Eropa, 15,70 juta unit di Asia lainnya, dan 5,37 juta unit di belahan bumi selatan. Artinya, Asia di luar China kini menjual lebih banyak daripada seluruh Amerika Utara, dan Eropa—pasar yang selalu dijadikan tolok ukur—adalah yang terkecil di antara tiga blok besar.
Pertumbuhan datang dari tempat-tempat yang jarang muncul di halaman depan, dengan India menaikkan pangsanya menjadi 6,7 persen, sekitar 4,9 juta kendaraan, setelah lonjakan 22 persen; Thailand naik 16 persen, Vietnam naik 27 persen, dan Rusia naik 5 persen. Kenaikan-kenaikan itu cukup untuk mengimbangi penurunan 2 persen di Amerika Serikat, di mana 12,30 juta unit menghasilkan pangsa 17,0 persen yang terus tergerus sedikit demi sedikit setiap tahun.
Semua ini tidak berarti produsen otomotif China mundur, dan inilah bagian yang layak mendapat perhatian lebih besar daripada angka pangsa itu sendiri. Tiga grup China kini duduk di sepuluh besar global, dengan BYD kembali di posisi kelima, Geely ketujuh, dan Chery kedelapan—peringkat yang satu dekade lalu akan terbaca seperti kesalahan tata letak.
Amerika Serikat adalah pengecualian dalam semua ini, karena angka 12,30 juta unit dan pangsa 17,0 persennya dicapai saat merek China praktis terhalang tarif dan aturan perangkat lunak. Artinya, tekanan kompetitif yang mulai terlihat di Bangkok, Melbourne, dan Mexico City belum tampak di diler di Amerika dan tidak akan tampak selama kebijakan saat ini berlaku.
Ekspor menjadi pengisi lubang yang ditinggalkan oleh anjloknya pasar domestik. China mengirim 8,63 juta kendaraan ke luar negeri pada sembilan bulan pertama, naik 52 persen, dengan September saja 1,182 juta unit, naik 55 persen dibanding tahun sebelumnya dan 13 persen dibanding Agustus. Nilai ekspor mencapai US$149,8 miliar, naik 54 persen, sehingga rata-rata ekspor sekitar US$17.400 per mobil. Artinya, pengiriman ke luar negeri kini setara sekitar 37 persen pasar domestik dan mengisyaratkan angka setahun penuh sekitar 12 juta unit, dibandingkan 8,32 juta unit pada 2025.
Pengiriman itu juga semakin menyasar tujuan yang lebih jauh dari pasar berkembang yang dulu menyerapnya. Tujuan teratas pada September adalah Rusia dengan 112.962 unit, Inggris 58.740, Brasil 58.725, Australia 46.559, Belgia 45.369, Thailand 39.323, Uni Emirat Arab 39.120, Meksiko 38.962, Italia 37.731, dan Spanyol 34.051. Jadi, lima dari sepuluh tujuan adalah ekonomi maju dan empat berada di Eropa—peta yang sangat berbeda dari tiga tahun lalu.
Elektrifikasi menjadi mesin di balik ekspor tersebut: sebanyak 612.000 kendaraan energi baru dikirim ke luar negeri pada September saja, naik 104 persen. Di dalam negeri, pangsa kendaraan energi baru dalam penjualan mobil baru mencapai 61,6 persen bulan itu, sementara penetrasi ritel mobil penumpang menyentuh 67,0 persen. Artinya, pasar yang secara keseluruhan menyusut tetap beralih ke listrik lebih cepat daripada pasar besar mana pun di dunia.Angka keuangan menunjukkan kenyataan yang lebih pahit. Industri otomotif Tiongkok membukukan pendapatan 8,04 triliun yuan (sekitar US$1,21 triliun) pada sembilan bulan pertama, naik 2,6 persen, sementara biaya naik 3,8 persen. Laba yang tersisa 267,5 miliar yuan (sekitar US$40,2 miliar), turun 23 persen, dengan margin hanya 3,3 persen. September bahkan lebih buruk: laba 14,2 miliar yuan (sekitar US$2,13 miliar) anjlok 68 persen dengan margin 1,4 persen—terlemah dalam sekitar empat tahun—yang setara dengan laba sekitar 4.600 yuan (sekitar US$690) per kendaraan yang diproduksi.Margin itulah angka yang perlu direnungkan pembaca Amerika Utara, karena imbal hasil 3,3 persen dari pendapatan 8,04 triliun yuan nyaris tidak menyisakan apa pun untuk riset, jaringan diler, atau diskon yang menjaga volume tetap berjalan. Pasar domestik yang tidak mampu membiayai dirinya sendiri adalah kondisi yang mendorong pabrikan untuk lebih gencar ekspor. Dengan begitu, pangsa yang menurun dan rekor ekspor merupakan dua sisi dari satu keputusan, bukan kontradiksi.Pihak yang kalah dalam perombakan ini sebagian besar berasal dari Eropa. Renault-Nissan, Stellantis, dan Volkswagen secara bersama-sama kehilangan sekitar 3 poin pangsa global sejak 2019—setara sekitar 3 juta kendaraan volume tahunan. Cui berpendapat bahwa menarik diri dari Tiongkok bukan pilihan dan perusahaan-perusahaan itu membutuhkan apa yang ia sebut sebagai startup kedua, karena menjaga margin di Eropa sambil menyerahkan pasar terbesar dunia belum menyelamatkan siapa pun.Para penyintas mempertahankan pasar domestik yang kokoh atau lini produk yang masih cocok bagi pembeli lokal. Toyota bertahan di sekitar 11 persen, hanya 0,8 poin di bawah level 2019; Hyundai berada di 7,4 persen, turun 0,2 poin; Suzuki dan Tata naik berkat kekuatan India. Sementara itu, Honda turun 2,5 poin akibat kinerja lemah di Tiongkok dan kini menjadi contoh paling jelas tentang apa yang terjadi ketika kedua syarat itu tidak terpenuhi.Ada satu catatan yang perlu dikemukakan: total global berasal dari 70 negara yang melaporkan setiap bulan—sekitar 90 juta unit pada tahun normal—dengan sekitar seratus negara lain menambah sekitar 3 juta unit per tahun. Karena itu, angka pangsa ini stabil, bukan presisi, dan pergerakan beberapa persepuluh poin dalam satu bulan harus dibaca sebagai kebisingan statistik, bukan sinyal.Dibaca bersama-sama, angka-angka itu menggambarkan sesuatu yang lebih mudah disalahpahami daripada dijelaskan. Pangsa China di pasar global turun karena pembeli di dalam negeri membeli lebih sedikit mobil, bukan karena mobil China menjadi lebih buruk, dan dalam sembilan bulan yang sama negara itu mencatat kinerja ekspor terkuat sepanjang sejarah, tiga merek masuk sepuluh besar global, serta pasar domestik yang beralih ke kendaraan listrik sebesar 67 persen. Tekanan yang dulu mengendap di diler-diler China kini merambat ke diler dari Jakarta, Johannesburg, hingga Mexico City, dan angka 32,1 persen itu lebih merupakan catatan atas apa yang dilakukan subsidi China pada 2025 dan berhenti dilakukan pada 2026 ketimbang vonis atas mobil China.