La part de la Chine dans le marché automobile mondial recule de 3,3 points, alors même que BYD grimpe au 5e rang mondial
By DianMa Auto · 2026-11-03 · Actualités
Pendant six années d'affilée, la part de la Chine dans le marché automobile mondial n'a évolué que dans un seul sens, et 2026 est l'année où cela s'est arrêté. Les données publiées le 2 novembre par Cui Dongshu, secrétaire général de la China Passenger Car Association, chiffrent les ventes mondiales de véhicules à 72,52 millions d'unités sur les neuf premiers mois de 2026, en hausse de 3 % sur un an, la Chine en représentant 23,27 millions et une part de 32,1 %, contre 35,4 % en 2025, soit son premier véritable recul depuis 2019.
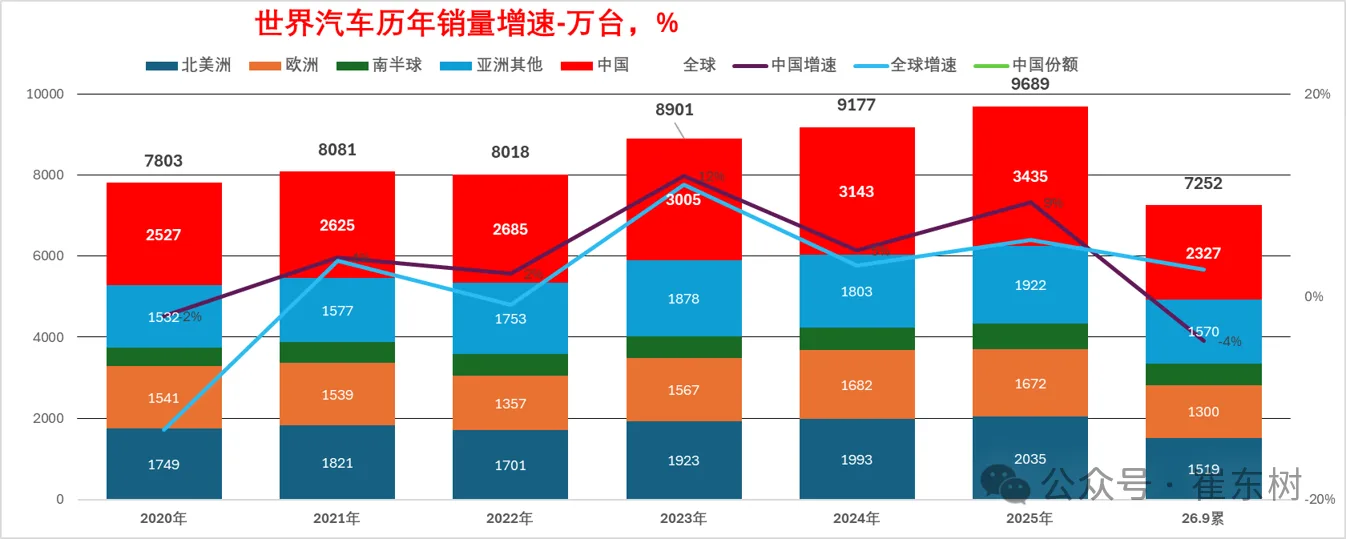 Ce chiffre phare et la réalité des concessions chinoises font deux, car les 23,27 millions correspondent à des volumes de gros incluant les véhicules produits pour l'export, et la réalité des ventes au détail qui se cache derrière est bien plus fragile. Les données de la CPCA font état de ventes au détail de voitures particulières de 13,33 millions d'unités sur la même période, en baisse de 21,7 %, septembre seul s'établissant à 1,618 million, en recul de 28 %, une chute assez sévère pour faire vaciller le plus grand marché mondial et faire passer le taux de croissance mondial de 6 % en 2025 à 3 %.
Le calendrier des subventions explique une bonne partie de ce revirement : les programmes chinois de reprise et de mise à la casse ont dopé les ventes de 9 % en 2025 et porté le pays à un record de 35,4 % de part, puis le cycle 2026 a démarré doucement. Janvier a été solide grâce aux achats avant les fêtes, février s'est effondré avec le Nouvel An chinois tombant en milieu de mois, de mars à juillet les ventes ont repris avant un nouveau fléchissement en août, et septembre a signé le deuxième meilleur mois de l'année, ramenant la part mensuelle de la Chine autour de 35 % tandis que le cumul restait à 32 %.
La courbe longue compte davantage que n'importe quel mois isolé : la part de la Chine a tourné autour de 30 % de 2016 à 2018, est descendue à 29 % en 2019, est remontée à 32 % en 2020 et 2021, avant de grimper à 33,5 % en 2022, 33,8 % en 2023, 34,2 % en 2024 et un pic de 35,4 % en 2025, ce qui fait des 32,1 % moins un retournement de tendance qu'une remise à zéro après un pic d'origine politique.
Les totaux trimestriels suivent le même rythme, sans le bruit, à 22,89 millions au premier trimestre, 24,83 millions au deuxième et 24,71 millions au troisième, tandis que la courbe mondiale s'est nettement aplatie, passant de 11 % de croissance en 2023 à 3 % en 2024, puis à 6 % en 2025 et de nouveau à 3 % depuis le début de l'année.
Septembre a ajouté 8,74 millions d'unités, en hausse de 2 % sur un an et de 12,4 % par rapport à août ; le fait qu'un mois à +2 % soit le deuxième plus fort de l'année en dit long sur la mollesse du milieu de 2026.
La répartition régionale est bien plus déséquilibrée que ne le suggèrent la plupart des analyses occidentales. Si l’on retire la Chine du total de 72,52 millions, les 49,25 millions restants se répartissent en 15,19 millions en Amérique du Nord, 13,0 millions en Europe, 15,70 millions dans le reste de l’Asie et 5,37 millions dans l’hémisphère Sud ; autrement dit, l’Asie hors Chine vend désormais plus que toute l’Amérique du Nord, et l’Europe, le marché qui sert de référence à tout le monde, est le plus petit des trois grands blocs.
La croissance est venue de marchés qui font rarement la une, l’Inde portant sa part à 6,7 %, soit environ 4,9 millions de véhicules, grâce à un bond de 22 % ; la Thaïlande a progressé de 16 %, le Vietnam de 27 % et la Russie de 5 %, des gains tout juste suffisants pour compenser un recul de 2 % aux États-Unis, où 12,30 millions d’unités ont représenté une part de 17,0 %, laquelle s’effrite un peu plus chaque année.
Rien de tout cela ne signifie que les constructeurs chinois reculent, et c’est le point qui mérite plus d’attention que le chiffre de part de marché lui-même. Trois groupes chinois figurent désormais dans le top 10 mondial, avec BYD de retour à la cinquième place, Geely septième et Chery huitième, un classement qui aurait ressemblé à une coquille il y a dix ans.
Les États-Unis font figure d’exception dans tout cela, puisque leurs 12,30 millions d’unités et leur part de 17,0 % ont été obtenus alors que les marques chinoises étaient pratiquement exclues par les droits de douane et les règles relatives aux logiciels, ce qui signifie que la pression concurrentielle qui se manifeste à Bangkok, Melbourne et Mexico ne se voit pas encore dans les concessions américaines et ne s’y verra pas tant que la politique actuelle restera en vigueur.
Les exportations ont comblé le vide laissé par le repli du marché intérieur. La Chine a exporté 8,63 millions de véhicules à l’étranger au cours des neuf premiers mois, en hausse de 52 %, septembre représentant à lui seul 1,182 million d’unités, soit +55 % sur un an et +13 % par rapport à août. La valeur des exportations a atteint 149,8 milliards de dollars, en hausse de 54 %, ce qui place la valeur moyenne à environ 17 400 dollars par voiture, signifie que les expéditions outre-mer équivalent désormais à près de 37 % du marché intérieur et laisse présager un total annuel d’environ 12 millions, contre 8,32 millions en 2025.
Ces livraisons arrivent également plus loin des marchés émergents qui les absorbaient auparavant. Les principales destinations en septembre étaient la Russie avec 112 962 unités, le Royaume-Uni avec 58 740, le Brésil avec 58 725, l’Australie avec 46 559, la Belgique avec 45 369, la Thaïlande avec 39 323, les Émirats arabes unis avec 39 120, le Mexique avec 38 962, l’Italie avec 37 731 et l’Espagne avec 34 051 : cinq des dix premiers marchés sont des économies développées et quatre se trouvent en Europe, une carte très différente de celle dessinée il y a trois ans.
C'est l'électrification qui porte ces exportations : 612 000 véhicules à énergie nouvelle ont été expédiés à l'étranger sur le seul mois de septembre, en hausse de 104 %, tandis que sur le marché intérieur, la part des véhicules à énergie nouvelle dans les ventes de voitures neuves a atteint 61,6 % ce mois-là et que leur pénétration dans les ventes au détail de voitures particulières a culminé à 67,0 %. Un marché qui se contracte globalement continue donc de basculer vers l'électrique plus vite que n'importe quel autre grand marché au monde.
Les chiffres disent une vérité plus dure : sur les neuf premiers mois, l'industrie automobile chinoise a réalisé 8 040 milliards de yuans (environ 1 210 milliards de dollars) de chiffre d'affaires, en hausse de 2,6 %, pour des coûts en progression de 3,8 %, ce qui laisse un bénéfice de 267,5 milliards de yuans (environ 40,2 milliards de dollars), en recul de 23 %, et une marge de seulement 3,3 %. Septembre est encore pire : 14,2 milliards de yuans (environ 2,13 milliards de dollars) de bénéfice, en chute de 68 %, pour une marge de 1,4 %, la plus faible depuis environ quatre ans — soit à peu près 4 600 yuans (quelque 690 dollars) de profit par véhicule produit.
Cette marge est le chiffre sur lequel les lecteurs nord-américains doivent s'arrêter, car une rentabilité de 3,3 % sur 8 040 milliards de yuans de chiffre d'affaires ne laisse presque rien pour la R&D, les réseaux de distribution ou les remises qui font tourner les volumes. Et un marché intérieur incapable de s'autofinancer est précisément la condition qui pousse les constructeurs à exporter toujours plus : la part de marché qui recule et les exportations record sont les deux faces d'une même décision, pas une contradiction.
Les perdants de ce remue-ménage sont surtout européens : Renault-Nissan, Stellantis et Volkswagen ont cédé ensemble environ 3 points de part de marché mondiale depuis 2019, soit près de 3 millions de véhicules de volume annuel. Pour Cui, se retirer de Chine n'est pas une option et ces groupes ont besoin de ce qu'il appelle une « seconde startup », car protéger ses marges en Europe tout en abandonnant le plus grand marché du monde n'a encore sauvé personne.
Les survivants ont conservé soit un marché intérieur forteresse, soit une gamme qui colle encore aux attentes des acheteurs locaux. Toyota s'est maintenu autour de 11 %, à seulement 0,8 point de son niveau de 2019 ; Hyundai pointe à 7,4 %, en baisse de 0,2 point ; Suzuki et Tata ont progressé grâce à l'Inde, tandis que Honda a perdu 2,5 points sur fond de contre-performance chinoise et incarne désormais l'exemple le plus clair de ce qui arrive quand aucune des deux conditions n'est réunie.
Une réserve s'impose, car les totaux mondiaux proviennent des 70 pays qui publient des données mensuelles — environ 90 millions d'unités une année normale —, une centaine d'autres pays ajoutant près de 3 millions d'unités sur base annuelle. Ces parts de marché sont donc stables plutôt que précises, et des variations de quelques dixièmes de point sur un seul mois relèvent du bruit, pas du signal.
Lus ensemble, ces chiffres racontent une histoire plus facile à mal interpréter qu'à expliquer. La part de la Chine sur le marché mondial a reculé parce que les acheteurs chinois ont acheté moins de voitures chez eux, non parce que les voitures chinoises se sont dégradées ; sur ces mêmes neuf mois, le pays a signé sa meilleure performance à l'export jamais enregistrée, placé trois marques dans le top 10 mondial et vu son marché intérieur basculer vers l'électrique à 67 %, si bien que la pression qui s'exerçait autrefois dans les concessions chinoises arrive désormais dans celles de Jakarta, Johannesburg ou Mexico, et le chiffre de 32,1 % est moins un verdict sur les voitures chinoises qu'un reçu de ce que les subventions chinoises ont fait en 2025 et ont cessé de faire en 2026.