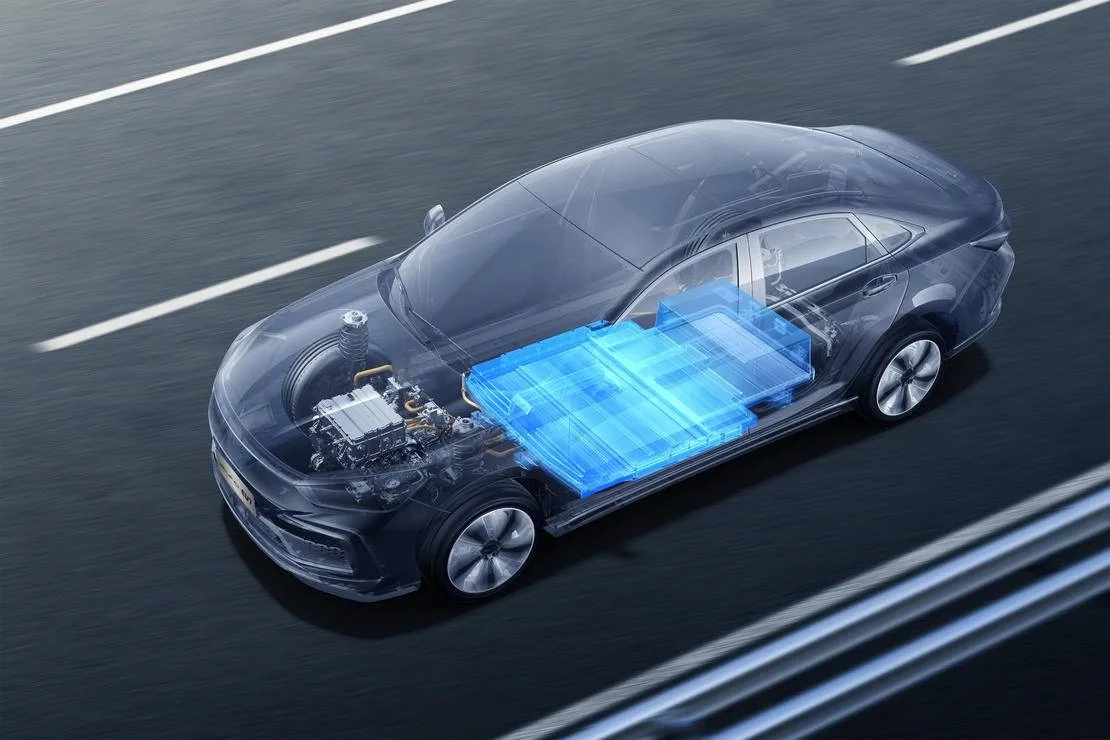
Japonais et Coréens acculés ! Les entreprises chinoises raflent 7 des 10 premières places du classement mondial des installations de batteries de janvier à juillet
By DianMa Auto · 2026-09-08 · Industrie
Le 8 septembre, le cabinet d’études sud-coréen SNE Research a publié ses statistiques mondiales d’installation de batteries pour véhicules électriques pour la période de janvier à juillet 2026. Les installations mondiales totales ont atteint 725,2 GWh, en hausse de 20,4 % sur un an. Les entreprises chinoises occupent 7 des 10 premières places, tandis que les firmes japonaises et coréennes n’en détiennent que 3, toutes en recul de part de marché.
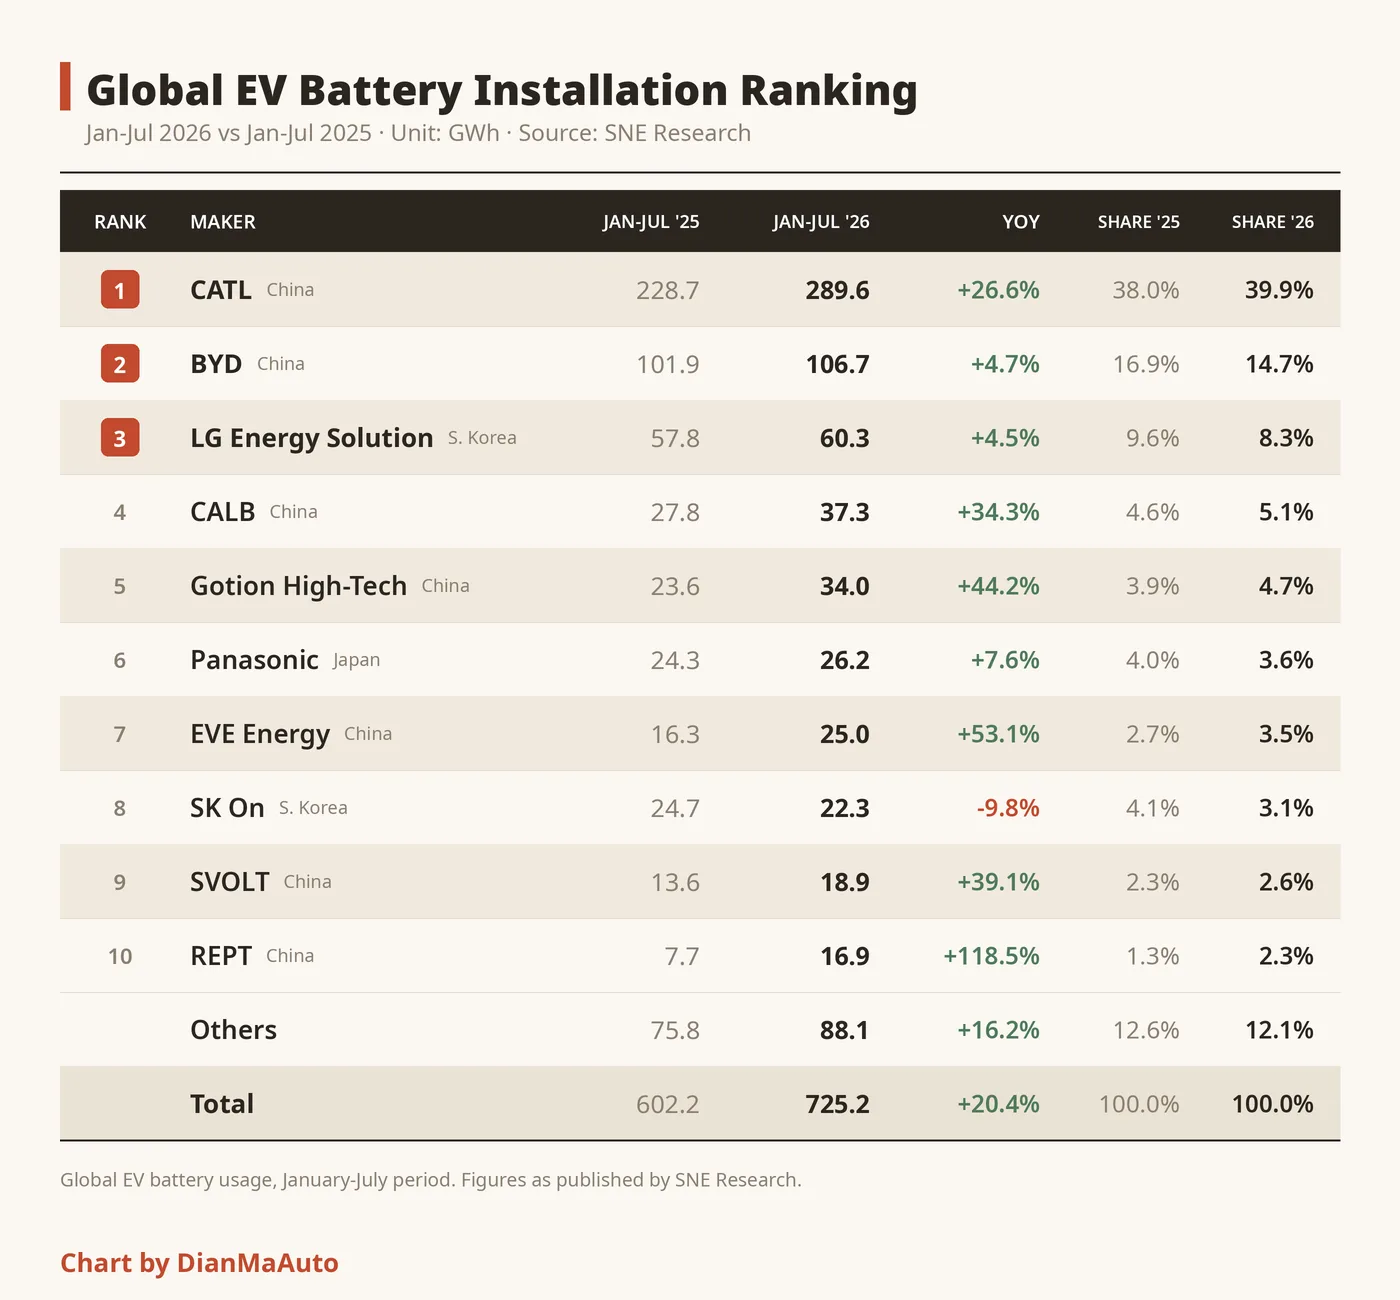 CATL continue de creuser son avance avec 289,6 GWh installés, en hausse de 26,6 %, portant sa part de marché de 38,0 % à 39,9 %. Qu’un seul acteur capte près de 40 % du marché mondial constitue un niveau de concentration rarement observé dans un segment industriel.
BYD se classe deuxième avec 106,7 GWh, en hausse de seulement 4,7 %, mais sa part de marché a en réalité reculé de 16,9 % à 14,7 %, ce qui en fait l’une des rares entreprises du top 10 à perdre des parts. Son taux de croissance reste également bien inférieur à la moyenne du secteur.
Les entreprises chinoises classées de la 4e à la 10e place ont affiché des performances encore plus marquantes. CALB a installé 37,3 GWh, en hausse de 34,3 %, portant sa part de 4,6 % à 5,1 %. Gotion affiche 34,0 GWh, en progression de 44,2 %, au 5e rang.
EVE Energy atteint 25,0 GWh, en hausse de 53,1 %, à la 7e place. SVOLT a installé 18,9 GWh, en progression de 39,1 %, à la 9e place. REPT a livré 16,9 GWh, en bondissant de 118,5 % sur un an, pour s’emparer de la 10e place.
À elles sept, les entreprises chinoises totalisent environ 528,4 GWh, soit 72,8 % du total mondial. Six d’entre elles ont progressé de plus de 26 %, et quatre — REPT, EVE, Gotion et SVOLT — ont toutes dépassé les 38 % de croissance, bien au-dessus de la moyenne du secteur, à 20,4 %. Cet écart de croissance signifie que la part de marché des entreprises chinoises continuera de progresser.
Du côté japonais et coréen, LG Energy Solution prend la 3e place avec 60,3 GWh, en hausse de 4,5 %, mais sa part de marché recule de 9,6 % à 8,3 %. Panasonic occupe la 6e place avec 26,2 GWh, en progression de 7,6 %, sa part passant de 4,0 % à 3,6 %.
SK on est la seule entreprise du top 10 à afficher une croissance négative : ses installations chutent de 9,8 % à 22,3 GWh, et sa part tombe de 4,1 % à 3,1 %, ce qui la fait reculer de la 6e à la 8e place.
Les trois entreprises japonaises et coréennes voient leur part de marché cumulée se réduire de 17,7 % à 15,0 %, soit un recul de 2,7 points de pourcentage. À elle seule, CATL détient près de 25 points de pourcentage de plus que les trois réunies.
Les trois grands fabricants coréens de batteries perdent des parts de marché depuis des mois. En janvier, leur part mondiale cumulée était déjà tombée à 12,0 %, en baisse de 4,3 points de pourcentage sur un an.
Les chiffres d’installation reflètent les batteries effectivement déployées dans les véhicules, et non les expéditions des entreprises ni leur capacité de production. Certaines entreprises peuvent constater des écarts entre installations et expéditions réelles en raison de l’évolution de la structure de la clientèle ou des cycles de stock. Mais la tendance est claire.
Les fabricants chinois de batteries ne se contentent plus d’un avantage d’échelle : ils dominent désormais par la croissance. Six des sept entreprises chinoises du top 10 affichent une croissance supérieure à 26 %, tandis que les trois entreprises japonaises et coréennes plafonnent à 7,6 % et que SK on recule de près de 10 %. À ce rythme, la place laissée aux acteurs japonais et coréens ne fera que se réduire.