La cuota global de China en el automóvil cae 3,3 puntos, aunque BYD sube al quinto puesto mundial
By DianMa Auto · 2026-11-03 · News
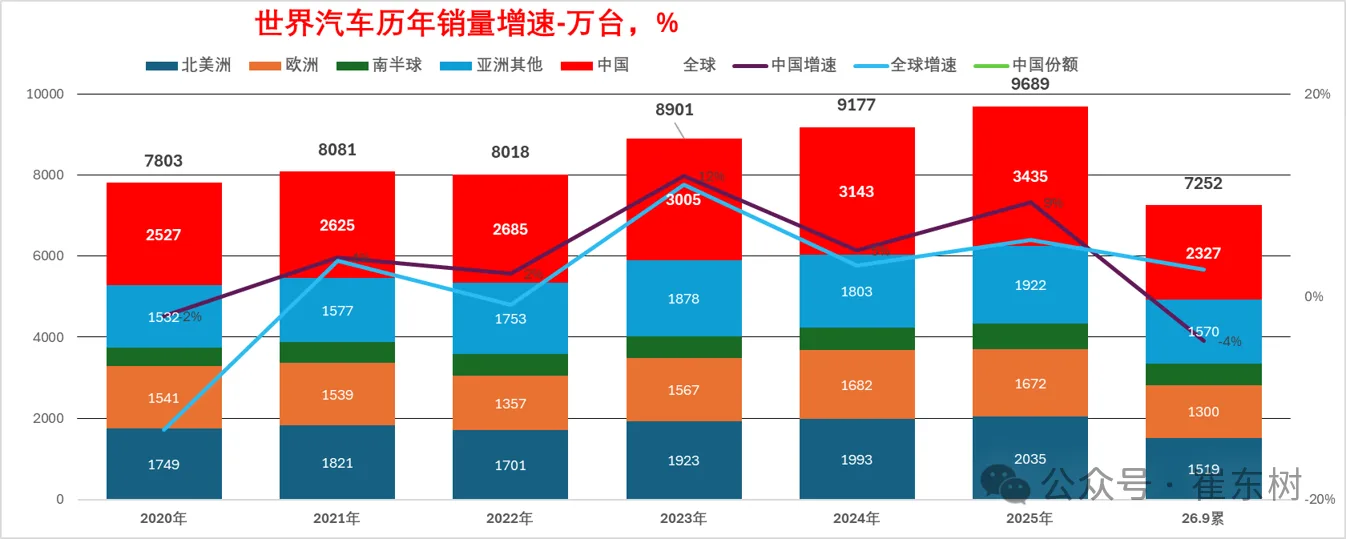
Durante seis años consecutivos, la porción de China en el mercado mundial del automóvil se movió en una sola dirección, y 2026 es el año en que eso se detuvo. Los datos publicados el 2 de noviembre por Cui Dongshu, secretario general de la China Passenger Car Association, sitúan las ventas globales de vehículos en 72,52 millones de unidades en los primeros nueve meses de 2026, un 3% más interanual, con China aportando 23,27 millones y una cuota del 32,1%, por debajo del 35,4% de 2025 y el primer retroceso real desde 2019.
 Ese titular y lo que ocurrió en los concesionarios chinos son dos cifras muy distintas, ya que la cifra de 23,27 millones corresponde al volumen mayorista, que incluye vehículos fabricados para exportación, y la foto minorista que hay debajo es mucho más débil. Los datos de la CPCA muestran unas ventas minoristas de turismos de 13,33 millones de unidades en esos mismos nueve meses, un 21,7% menos, con septiembre en 1,618 millones, un 28% menos, una caída lo bastante dura como para sacar de su ritmo al mayor mercado del mundo y arrastrar la tasa de crecimiento global del 6% en 2025 al 3%.
El calendario de las ayudas explica buena parte del vaivén: los programas de intercambio y achatarramiento impulsaron un avance de las ventas del 9% en 2025 y llevaron al país a una cuota récord del 35,4%, y luego la ronda de 2026 arrancó despacio. Enero fue fuerte por las compras previas a las fiestas; febrero se hundió cuando el Festival de Primavera cayó a mitad de mes; de marzo a julio se recuperó, antes de que agosto volviera a flojear y septiembre subiera hasta el segundo mejor mes del año, elevando la cuota mensual de China de nuevo hasta alrededor del 35%, mientras la cifra acumulada se quedaba en el 32%.
La curva más larga importa más que cualquier mes aislado: la cuota de China rondó el 30% entre 2016 y 2018, bajó al 29% en 2019, se recuperó hasta el 32% en 2020 y 2021, y luego subió al 33,5% en 2022, al 33,8% en 2023 y al 34,2% en 2024, hasta un pico del 35,4% en 2025, lo que hace que el 32,1% sea menos una reversión de la tendencia que un reinicio tras un pico impulsado por las políticas.
Los totales trimestrales siguen el mismo ritmo sin el ruido: 22,89 millones en el primer trimestre, 24,83 millones en el segundo y 24,71 millones en el tercero, mientras la curva global se ha aplanado con fuerza, del 11% de crecimiento en 2023 al 3% en 2024, de vuelta al 6% en 2025 y otra vez al 3% en lo que va de año.
Septiembre sumó 8,74 millones de unidades, un 2% más interanual y un 12,4% más que agosto, y que un mes con un 2% de crecimiento sea el segundo más fuerte del año dice mucho de lo flojo que fue el tramo central de 2026.
El reparto regional está más desequilibrado de lo que sugiere buena parte de la cobertura occidental. Si se excluye China del total de 72,52 millones, los 49,25 millones restantes se dividen en 15,19 millones en Norteamérica, 13,0 millones en Europa, 15,70 millones en el resto de Asia y 5,37 millones en el hemisferio sur, lo que significa que Asia fuera de China ya vende más que toda Norteamérica y que Europa, el mercado que todos toman como referencia, es el más pequeño de los tres grandes bloques.El crecimiento llegó de lugares que rara vez saltan a la primera plana: India elevó su cuota al 6,7 %, unos 4,9 millones de vehículos, tras un salto del 22 %; Tailandia subió un 16 %; Vietnam, un 27 %, y Rusia, un 5 %, avances que bastaron justo para compensar una caída del 2 % en Estados Unidos, donde 12,30 millones de unidades se tradujeron en una cuota del 17,0 % que sigue erosionándose un poco cada año.Nada de esto significa que los fabricantes chinos estén retrocediendo, y esta es la parte que merece más atención que la propia cifra de cuota. Tres grupos chinos ya figuran entre los diez primeros del mundo, con BYD de vuelta en el quinto puesto, Geely en el séptimo y Chery en el octavo, una clasificación que hace una década se habría leído como un error de maquetación.Estados Unidos es la excepción en todo esto, ya que sus 12,30 millones de unidades y su cuota del 17,0 % llegaron con las marcas chinas efectivamente bloqueadas por aranceles y normas sobre software, lo que significa que la presión competitiva que se deja ver en Bangkok, Melbourne y Ciudad de México aún no es visible en los concesionarios estadounidenses, y no lo será mientras se mantenga la política actual.Las exportaciones llenaron el hueco que dejó la caída del mercado interno. China envió 8,63 millones de vehículos al exterior en los primeros nueve meses, un 52 % más, con septiembre solo en 1,182 millones, un 55 % más interanual y un 13 % más que en agosto, y el valor de las exportaciones alcanzó los 149.800 millones de dólares, un 54 % más, lo que sitúa la exportación media en unos 17.400 dólares por vehículo, significa que los envíos al exterior ya equivalen a alrededor del 37 % del mercado interno y apunta a un año completo de unos 12 millones frente a 8,32 millones en 2025.Esos envíos también están llegando más lejos de los mercados emergentes que solían absorberlos. Los diez principales destinos de septiembre fueron Rusia, con 112.962 unidades; el Reino Unido, con 58.740; Brasil, con 58.725; Australia, con 46.559; Bélgica, con 45.369; Tailandia, con 39.323; los Emiratos Árabes Unidos, con 39.120; México, con 38.962; Italia, con 37.731, y España, con 34.051, así que cinco de los diez son economías desarrolladas y cuatro están en Europa, un mapa muy distinto del que se dibujaba hace tres años.La electrificación sostiene esas exportaciones: solo en septiembre se enviaron al exterior 612.000 vehículos de nueva energía, un 104 % más, mientras que en el mercado interno la cuota de vehículos de nueva energía sobre las ventas de coches nuevos alcanzó el 61,6 % ese mes y la penetración minorista de turismos llegó al 67,0 %. Así, un mercado que en conjunto se contrae sigue electrificándose más rápido que cualquier otro gran mercado del mundo.
Las cuentas cuentan una verdad más incómoda: la industria automovilística china facturó 8,04 billones de yuanes (unos 1,21 billones de dólares) en los primeros nueve meses, un 2,6 % más, frente a unos costes que subieron un 3,8 %, lo que dejó un beneficio de 267.500 millones de yuanes (unos 40.200 millones de dólares), un 23 % menos, y un margen de apenas el 3,3 %. Septiembre fue aún peor: 14.200 millones de yuanes (unos 2.130 millones de dólares) de beneficio, un 68 % menos, sobre un margen del 1,4 %, el más débil en unos cuatro años, lo que equivale a unos 4.600 yuanes (unos 690 dólares) de beneficio por vehículo fabricado.
Ese margen es la cifra con la que deberían quedarse los lectores norteamericanos, porque un rendimiento del 3,3 % sobre 8,04 billones de yuanes de ingresos no deja casi nada para investigación, redes de concesionarios o los descuentos que mantienen el volumen en movimiento. Y un mercado interno que no se paga a sí mismo es justo la condición que empuja a los fabricantes a exportar con más fuerza, lo que convierte la caída de la cuota y la racha exportadora récord en las dos caras de una misma decisión, no en una contradicción.
Los perdedores de esta reordenación son, en su mayoría, europeos: Renault-Nissan, Stellantis y Volkswagen han cedido juntos unos 3 puntos de cuota global desde 2019, equivalentes a unos 3 millones de vehículos de volumen anual. Cui sostiene que retirarse de China no es una opción y que estas compañías necesitan lo que él llama una segunda startup, porque proteger el margen en Europa mientras se cede el mayor mercado del mundo no ha salvado a nadie todavía.
Los supervivientes conservaron o bien un mercado doméstico que actúa como fortaleza, o bien una gama de productos que todavía encaja con los compradores locales. Toyota se mantuvo en torno al 11 %, solo 0,8 puntos por debajo de su nivel de 2019; Hyundai se situó en el 7,4 %, 0,2 puntos menos; y Suzuki y Tata ganaron terreno gracias al empuje de India, mientras que Honda cedió 2,5 puntos por su flojo rendimiento en China y ahora es el ejemplo más claro de lo que ocurre cuando no se cumple ninguna de las dos condiciones.
Hay una advertencia que conviene dejar constancia: los totales globales proceden de los 70 países que presentan datos mensuales, unos 90 millones de unidades en un año normal, a los que se suman otro centenar aproximado de países que aportan unos 3 millones al año. Por eso estas cifras de cuota son estables, pero no precisas, y los movimientos de unas pocas décimas de punto en un solo mes deben leerse como ruido y no como señal.
Leídos en conjunto, los números describen algo más fácil de malinterpretar que de explicar. La cuota de China en el mercado mundial cayó porque los compradores chinos adquirieron menos coches en su país, no porque los coches chinos hayan empeorado, y esos mismos nueve meses arrojaron la mejor racha exportadora registrada en el país, tres marcas entre las diez primeras del mundo y un mercado interno con una tasa de electrificación del 67 %, así que la presión que antes se concentraba en los concesionarios chinos ahora está llegando a los concesionarios desde Yakarta hasta Johannesburgo y Ciudad de México, y la cifra del 32,1 % es menos un veredicto sobre los coches chinos que una factura de lo que las subvenciones chinas hicieron en 2025 y dejaron de hacer en 2026.