¡Fabricantes japoneses y coreanos acorralados! Las empresas chinas ocupan 7 de los 10 primeros puestos del ranking mundial de instalación de baterías de enero a julio
By DianMa Auto · 2026-09-08 · Industry
El 8 de septiembre, la firma de investigación surcoreana SNE Research publicó sus estadísticas mundiales de instalación de baterías para vehículos eléctricos de enero a julio de 2026. Las instalaciones globales totales alcanzaron los 725.2 GWh, un 20.4% más interanual. Las compañías chinas ocuparon 7 de los 10 primeros puestos, mientras que las japonesas y coreanas solo lograron 3, todas con cuota de mercado en descenso.
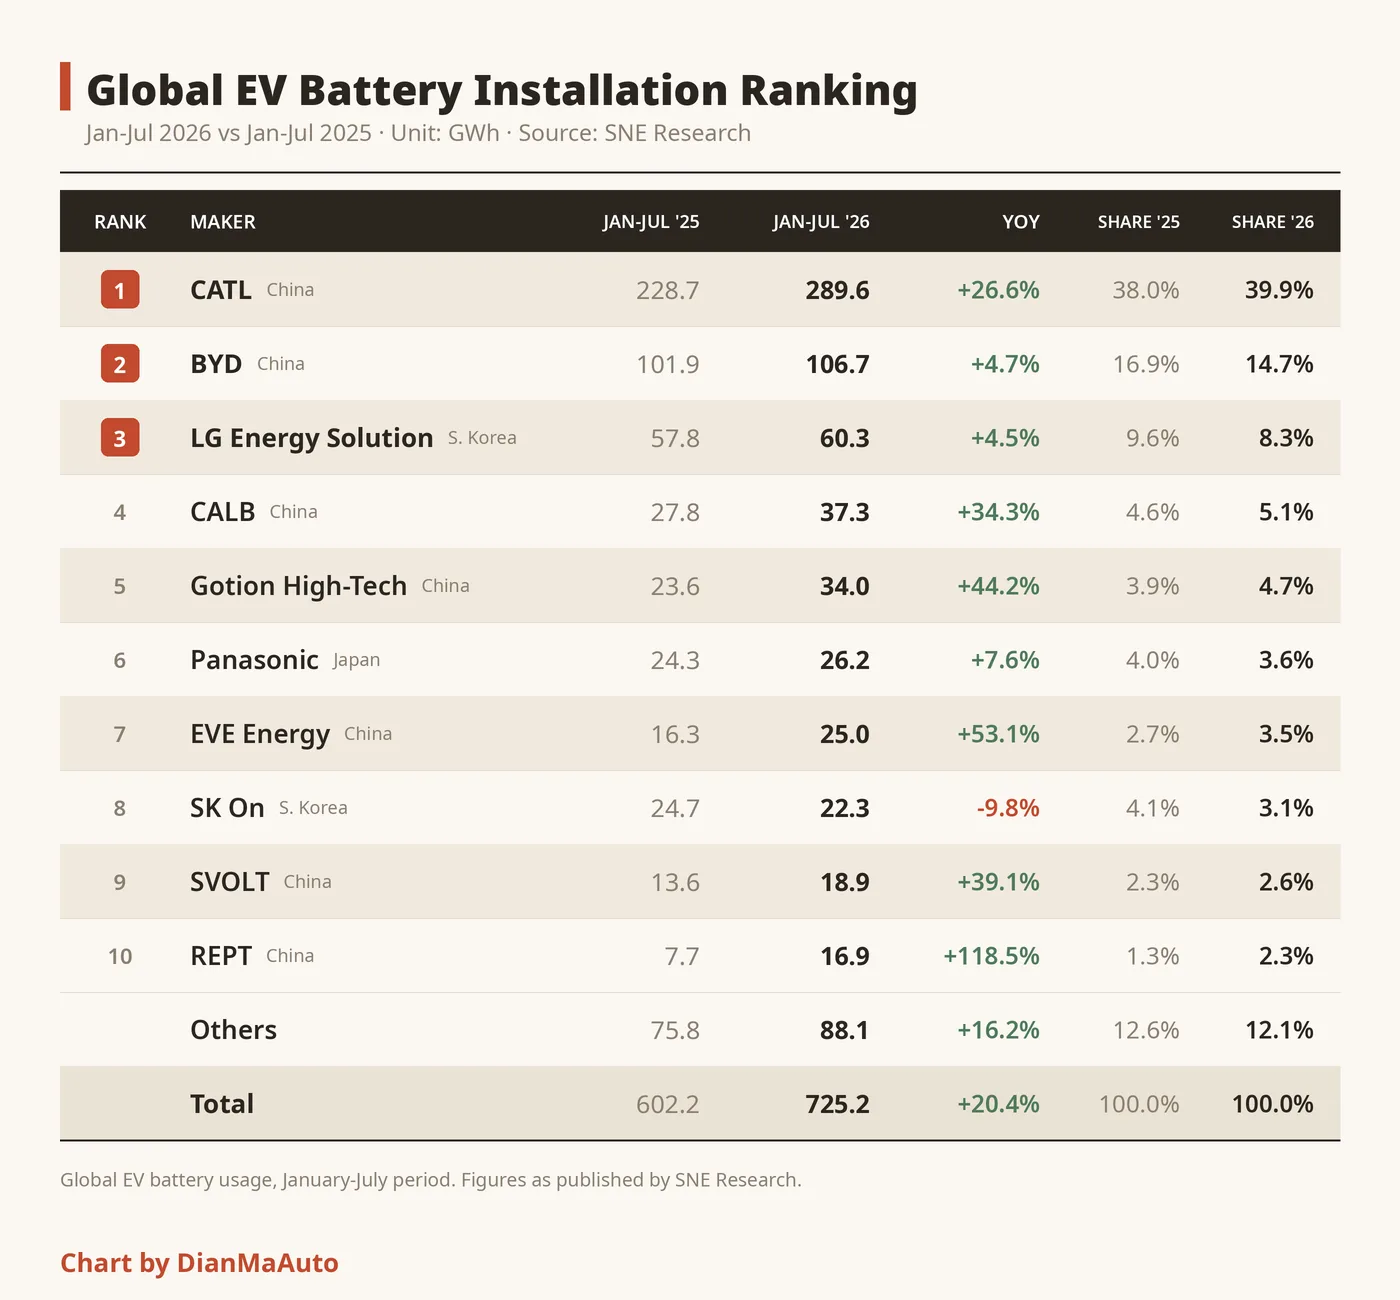 CATL siguió ampliando su ventaja con 289.6 GWh instalados, un 26.6% más, y elevó su cuota de mercado del 38.0% al 39.9%. Que una sola empresa acapare casi el 40% del mercado mundial es un nivel de concentración pocas veces visto en cualquier segmento manufacturero.
BYD se situó en segundo lugar con 106.7 GWh, solo un 4.7% más, pero su cuota de mercado bajó del 16.9% al 14.7%, lo que la convierte en una de las pocas compañías del top 10 que perdió participación. Su ritmo de crecimiento también quedó muy por debajo de la media del sector.
Las compañías chinas situadas del 4.º al 10.º puesto lograron resultados aún más llamativos. CALB instaló 37.3 GWh, un 34.3% más, y elevó su cuota del 4.6% al 5.1%. Gotion registró 34.0 GWh, un 44.2% más, en el 5.º puesto.
EVE Energy alcanzó los 25.0 GWh, un 53.1% más, en el 7.º puesto. SVOLT instaló 18.9 GWh, un 39.1% más, en el 9.º. REPT entregó 16.9 GWh, con un espectacular avance del 118.5% interanual, para hacerse con el 10.º puesto.
Las siete compañías chinas sumaron aproximadamente 528.4 GWh, lo que representa el 72.8% del total mundial. Seis de ellas crecieron por encima del 26%, y cuatro —REPT, EVE, Gotion y SVOLT— superaron el 38% de crecimiento, muy por encima de la media del sector del 20.4%. Esa brecha de crecimiento significa que la cuota de mercado china seguirá expandiéndose.
En el bando japonés y coreano, LG Energy Solution se situó en tercera posición con 60.3 GWh, un 4.5% más, pero su cuota de mercado se deslizó del 9.6% al 8.3%. Panasonic ocupó el sexto puesto con 26.2 GWh, un 7.6% más, con una cuota que cayó del 4.0% al 3.6%.SK on fue la única compañía del top 10 que registró crecimiento negativo, con unas instalaciones que bajaron un 9.8% hasta los 22.3 GWh, y su cuota se redujo del 4.1% al 3.1%, lo que la hizo caer del 6º al 8º puesto.Las tres compañías japonesas y coreanas vieron encogerse su cuota de mercado conjunta del 17.7% al 15.0%, un descenso de 2.7 puntos porcentuales. Solo CATL acumula casi 25 puntos porcentuales más de cuota que las tres juntas.Las tres grandes fabricantes de baterías de Corea llevan meses perdiendo terreno. Ya en enero, su cuota global conjunta había caído al 12.0%, 4.3 puntos porcentuales menos interanual.Las cifras de instalación reflejan las baterías realmente montadas en los vehículos, no los envíos de las empresas ni su capacidad de producción. Algunas compañías pueden presentar discrepancias entre instalaciones y envíos reales por cambios en la combinación de clientes o en los ciclos de inventario. Pero la tendencia es clara.Los fabricantes chinos de baterías están pasando de una ventaja de pura escala a dominar el ritmo de crecimiento. Seis de las siete empresas chinas del top 10 crecieron por encima del 26%, mientras que las tres japonesas y coreanas se quedaron en un máximo del 7.6% y SK on se contrajo casi un 10%. A este paso, el margen que le queda a los actores japoneses y coreanos no hará más que encogerse.