Japaner und Koreaner in die Defensive gedrängt! Chinesische Unternehmen belegen 7 der Top-10-Plätze im globalen Batterieinstallations-Ranking Januar–Juli
By DianMa Auto · 2026-09-08 · Branche
Am 8. September veröffentlichte das südkoreanische Forschungsunternehmen SNE Research seine globalen Statistiken zu EV-Batterieinstallationen für Januar bis Juli 2026. Die weltweiten Installationen erreichten insgesamt 725,2 GWh, ein Plus von 20,4 Prozent gegenüber dem Vorjahr. Chinesische Unternehmen belegten sieben der Top-10-Plätze, japanische und koreanische Firmen nur drei – allesamt mit rückläufigem Marktanteil.
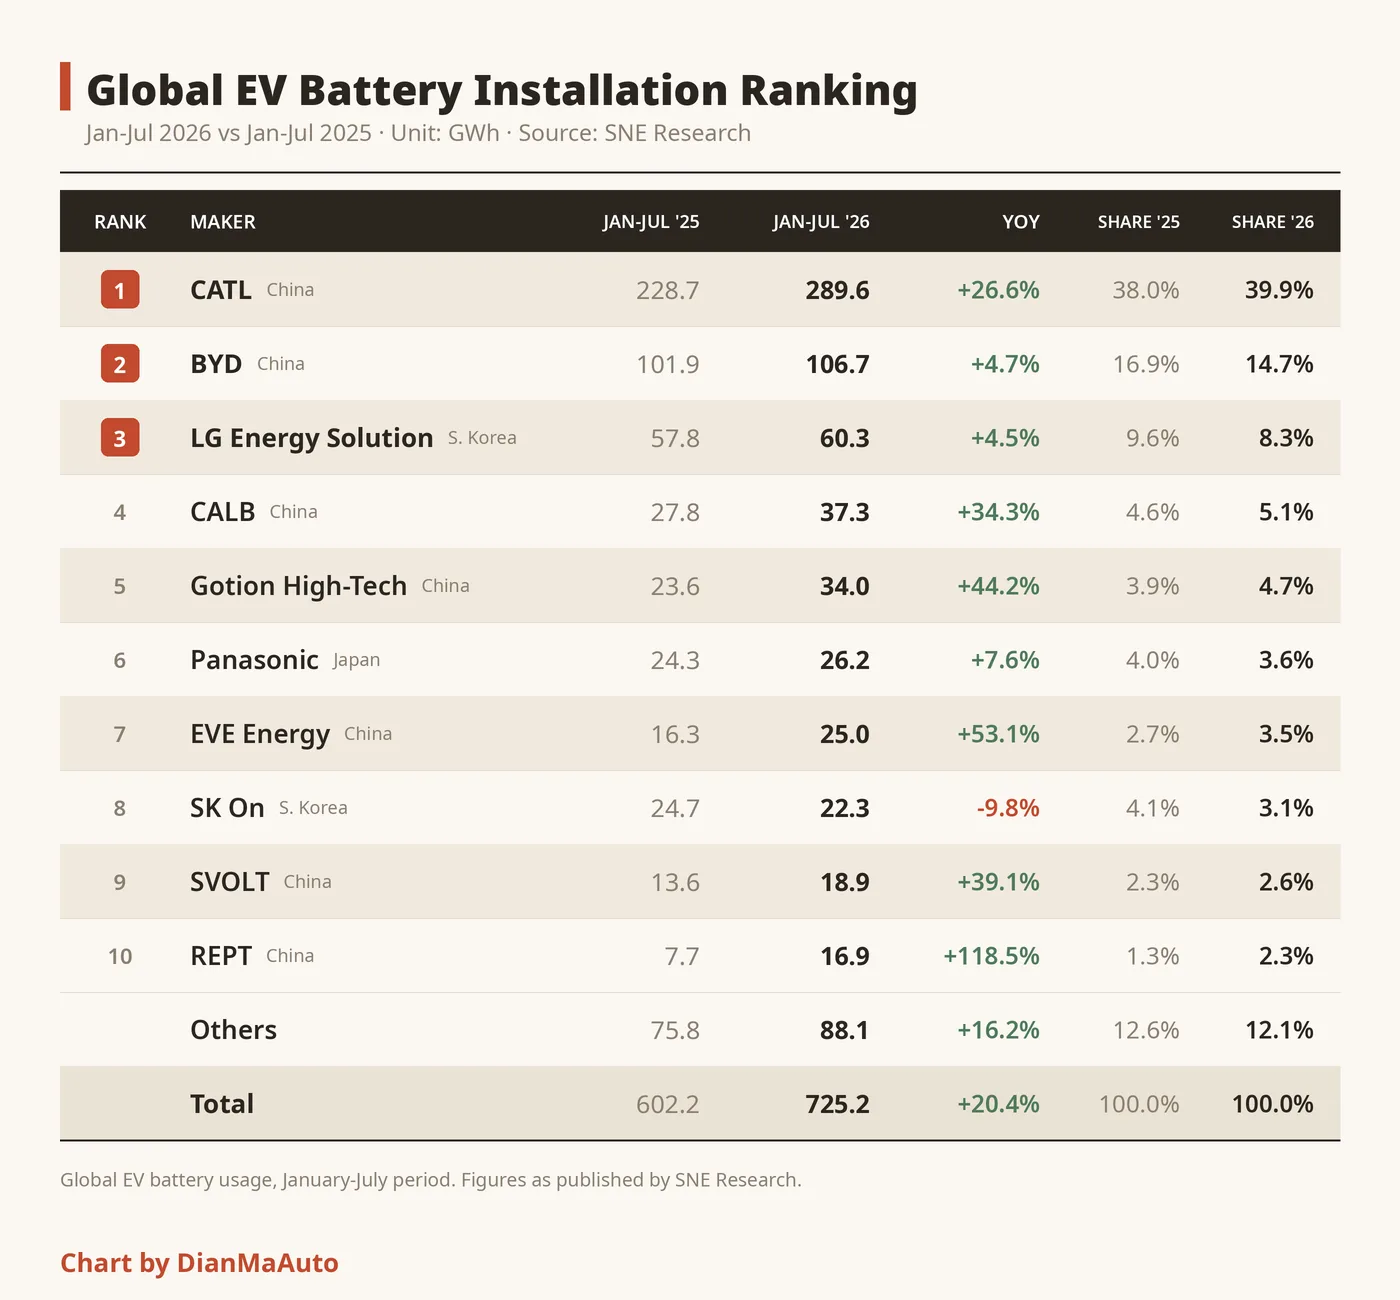 CATL baute seinen Vorsprung mit 289,6 GWh installierter Kapazität weiter aus, ein Plus von 26,6 Prozent, und steigerte seinen Marktanteil von 38,0 auf 39,9 Prozent. Dass ein einziges Unternehmen fast 40 Prozent des Weltmarkts auf sich vereint, ist eine Konzentration, die in kaum einem Fertigungssegment zu finden ist.
BYD belegte mit 106,7 GWh den zweiten Platz, legte aber nur um 4,7 Prozent zu. Der Marktanteil sank sogar von 16,9 auf 14,7 Prozent, womit BYD zu den wenigen Unternehmen in den Top 10 gehört, die Anteile verloren. Auch die Wachstumsrate blieb deutlich unter dem Branchendurchschnitt.
Die chinesischen Unternehmen auf den Rängen 4 bis 10 zeigten noch eindrucksvollere Leistungen. CALB installierte 37,3 GWh, ein Plus von 34,3 Prozent, und erhöhte seinen Anteil von 4,6 auf 5,1 Prozent. Gotion kam auf 34,0 GWh, ein Plus von 44,2 Prozent, und belegt Rang 5.
EVE Energy erreichte mit 25,0 GWh ein Plus von 53,1 Prozent und liegt auf Rang 7. SVOLT installierte 18,9 GWh, ein Plus von 39,1 Prozent, und belegt Rang 9. REPT lieferte 16,9 GWh und legte um 118,5 Prozent gegenüber dem Vorjahr zu – damit sichert sich das Unternehmen Rang 10.
Zusammen kamen die sieben chinesischen Unternehmen auf rund 528,4 GWh, was 72,8 Prozent des globalen Gesamtmarkts entspricht. Sechs von ihnen wuchsen um mehr als 26 Prozent, vier – REPT, EVE, Gotion und SVOLT – sogar um mehr als 38 Prozent. Damit lagen sie deutlich über dem Branchendurchschnitt von 20,4 Prozent. Diese Wachstumslücke dürfte dafür sorgen, dass der chinesische Marktanteil weiter wächst.
Auf japanischer und koreanischer Seite belegte LG Energy Solution mit 60,3 GWh und einem Plus von 4,5 % den dritten Platz, doch der Marktanteil sank von 9,6 % auf 8,3 %. Panasonic kam mit 26,2 GWh und einem Plus von 7,6 % auf Rang sechs, der Anteil fiel von 4,0 % auf 3,6 %.SK On war das einzige Unternehmen unter den Top 10 mit negativem Wachstum: Die installierte Batteriekapazität sank um 9,8 % auf 22,3 GWh, der Marktanteil fiel von 4,1 % auf 3,1 %, und der Rang verschlechterte sich von Platz sechs auf Platz acht.Der gemeinsame Marktanteil der drei japanischen und koreanischen Unternehmen schrumpfte von 17,7 % auf 15,0 %, ein Rückgang um 2,7 Prozentpunkte. CATL allein hat fast 25 Prozentpunkte mehr Marktanteil als alle drei zusammen.Die drei großen koreanischen Batteriehersteller verlieren seit Monaten Marktanteile. Bereits im Januar war ihr gemeinsamer globaler Anteil auf 12,0 % gefallen, 4,3 Prozentpunkte weniger als im Vorjahr.Die Installationszahlen spiegeln die tatsächlich in Fahrzeugen eingesetzten Batterien wider, nicht die Auslieferungen der Unternehmen oder ihre Produktionskapazität. Bei einigen Unternehmen kann es wegen veränderter Kundenstrukturen oder Lagerzyklen zu Abweichungen zwischen Installationen und tatsächlichen Auslieferungen kommen. Doch die Richtung ist klar.Chinesische Batteriehersteller wechseln von einem reinen Größenvorteil zur Dominanz bei den Wachstumsraten. Sechs der sieben chinesischen Unternehmen in den Top 10 wuchsen um mehr als 26 %, während die drei japanischen und koreanischen Anbieter höchstens 7,6 % erreichten und SK On um fast 10 % schrumpfte. In diesem Tempo wird der Spielraum für japanische und koreanische Akteure weiter schrumpfen.