Chinas Anteil am Weltautomarkt fällt um 3,3 Punkte – BYD klettert weltweit auf Platz 5
By DianMa Auto · 2026-11-03 · Nachrichten
Sechs Jahre in Folge bewegte sich Chinas Anteil am Weltautomarkt nur in eine Richtung – 2026 ist das Jahr, in dem das endet. Die am 2. November von Cui Dongshu, Generalsekretär der China Passenger Car Association, veröffentlichten Daten beziffern den weltweiten Fahrzeugabsatz in den ersten neun Monaten des Jahres 2026 auf 72,52 Millionen Einheiten, ein Plus von 3 Prozent zum Vorjahr. Auf China entfallen davon 23,27 Millionen Einheiten und ein Anteil von 32,1 Prozent – nach 35,4 Prozent im Jahr 2025 und damit der erste echte Rückschritt seit 2019.
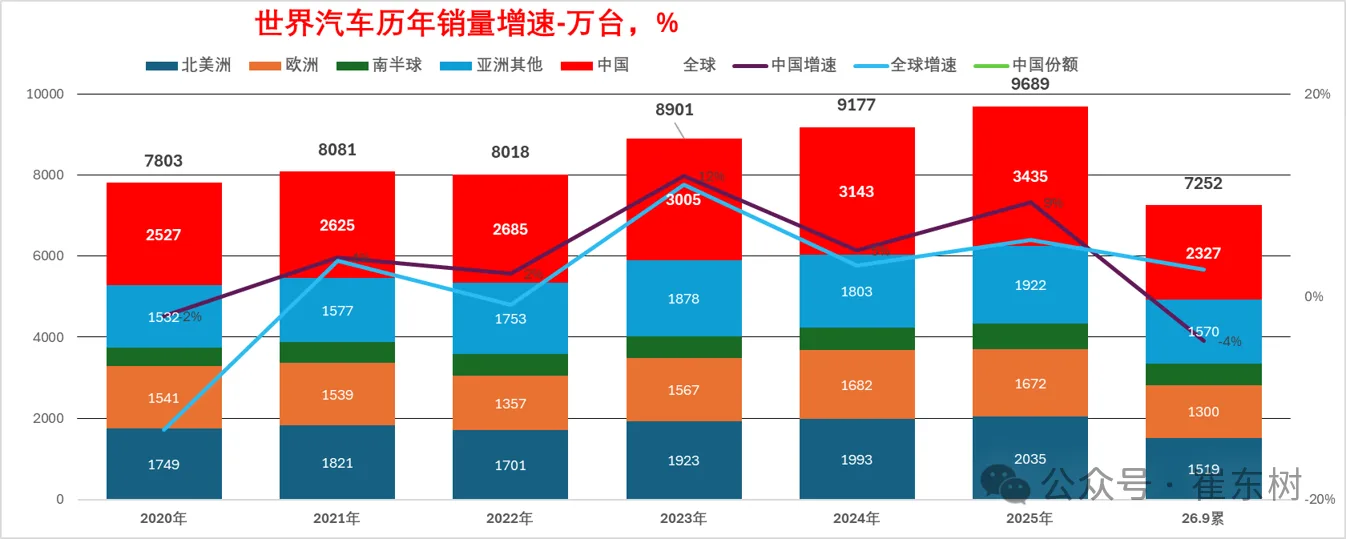 Diese Schlagzeile und das, was auf den chinesischen Automärkten tatsächlich geschah, sind zwei sehr unterschiedliche Zahlen: Die 23,27 Millionen erfassen das Großhandelsvolumen einschließlich der für den Export gebauten Fahrzeuge, und das Bild im Einzelhandel darunter ist deutlich schwächer. CPCA-Daten zeigen für dieselben neun Monate 13,33 Millionen Pkw-Einzelhandelsverkäufe, ein Minus von 21,7 Prozent; allein der September kam auf 1,618 Millionen, ein Minus von 28 Prozent. Ein Rückgang, der schwer genug war, um den größten Markt der Welt aus dem Tritt zu bringen und die globale Wachstumsrate von 6 Prozent im Jahr 2025 auf 3 Prozent zu drücken.
Der Zeitpunkt der Subventionen erklärt einen großen Teil der Schwankung: Chinas Trade-in- und Verschrottungsprogramme sorgten 2025 für ein Absatzplus von 9 Prozent und hievten das Land auf einen Rekordanteil von 35,4 Prozent. Dann lief die 2026er Runde langsam an: Der Januar war wegen der Käufe vor den Feiertagen stark, der Februar brach ein, als das Frühlingsfest in die Monatsmitte fiel, von März bis Juli ging es wieder aufwärts, bevor der August erneut nachgab und der September zum zweitstärksten Monat des Jahres wurde. Das hob Chinas Monatsanteil wieder auf rund 35 Prozent, während die kumulierte Zahl bei 32 Prozent blieb.
Die längere Kurve wiegt schwerer als jeder einzelne Monat: Chinas Anteil lag von 2016 bis 2018 bei rund 30 Prozent, fiel 2019 auf 29 Prozent, erholte sich 2020 und 2021 auf 32 Prozent und stieg dann 2022 auf 33,5 Prozent, 2023 auf 33,8 Prozent, 2024 auf 34,2 Prozent und 2025 auf einen Höchstwert von 35,4 Prozent. Damit ist der Wert von 32,1 Prozent weniger eine Umkehr des Trends als ein Reset nach einem durch die Politik ausgelösten Ausschlag.
Die Quartalssummen folgen demselben Rhythmus ohne das Rauschen: 22,89 Millionen im ersten Quartal, 24,83 Millionen im zweiten und 24,71 Millionen im dritten. Die globale Kurve hat sich zugleich deutlich abgeflacht – von 11 Prozent Wachstum 2023 auf 3 Prozent 2024, zurück auf 6 Prozent 2025 und bislang 3 Prozent in diesem Jahr.
Der September steuerte 8,74 Millionen Einheiten bei, ein Plus von 2 Prozent zum Vorjahr und von 12,4 Prozent gegenüber August. Dass ein Monat mit 2 Prozent als zweitstärkster des Jahres zählt, sagt viel darüber aus, wie schwach die Mitte des Jahres 2026 war.Die regionale Aufteilung ist schiefer, als es die meiste westliche Berichterstattung vermuten lässt. Zieht man China von den insgesamt 72,52 Millionen ab, verteilen sich die verbleibenden 49,25 Millionen auf 15,19 Millionen in Nordamerika, 13,0 Millionen in Europa, 15,70 Millionen im übrigen Asien und 5,37 Millionen auf der Südhalbkugel. Das bedeutet: Asien außerhalb Chinas setzt inzwischen mehr ab als ganz Nordamerika, und Europa – der Markt, an dem sich alle messen – ist der kleinste der drei großen Blöcke.Das Wachstum kam von den Orten, die selten auf die Titelseite schaffen: Indien steigerte seinen Anteil auf 6,7 Prozent – rund 4,9 Millionen Fahrzeuge – mit einem Plus von 22 Prozent, Thailand legte um 16 Prozent zu, Vietnam um 27 Prozent und Russland um 5 Prozent. Diese Zuwächse reichten gerade aus, um den Rückgang von 2 Prozent in den USA auszugleichen, wo 12,30 Millionen Einheiten einem Anteil von 17,0 Prozent entsprechen, der Jahr für Jahr ein wenig weiter schrumpft.Das heißt keineswegs, dass sich die chinesischen Hersteller zurückziehen – und dieser Punkt verdient mehr Aufmerksamkeit als die Marktanteilszahl selbst. Drei chinesische Gruppen stehen inzwischen in den globalen Top 10, mit BYD wieder auf Platz fünf, Geely auf sieben und Chery auf acht. Eine Rangliste, die vor einem Jahrzehnt wie ein Satzfehler gewirkt hätte.Die USA sind in diesem Bild der Sonderfall: Ihre 12,30 Millionen Einheiten und 17,0 Prozent Marktanteil kamen zustande, während chinesische Marken durch Zölle und Softwarevorschriften praktisch ausgesperrt waren. Das heißt: Der Wettbewerbsdruck, der in Bangkok, Melbourne und Mexiko-Stadt spürbar ist, zeigt sich in amerikanischen Autohäusern noch nicht – und wird es auch nicht, solange die aktuelle Politik gilt.Die Exporte stopften das Loch, das die Inlandsflaute hinterlassen hatte. China exportierte in den ersten neun Monaten 8,63 Millionen Fahrzeuge ins Ausland, ein Plus von 52 Prozent; allein im September waren es 1,182 Millionen, 55 Prozent mehr als im Vorjahr und 13 Prozent mehr als im August. Der Exportwert erreichte 149,8 Milliarden US-Dollar, ein Plus von 54 Prozent. Das ergibt einen durchschnittlichen Exportpreis von etwa 17.400 US-Dollar pro Auto, bedeutet, dass die Auslandslieferungen inzwischen rund 37 Prozent des Inlandsmarkts ausmachen, und deutet für das Gesamtjahr auf rund 12 Millionen hin – gegenüber 8,32 Millionen im Jahr 2025.Diese Lieferungen landen zudem weiter entfernt von den Schwellenmärkten, die sie früher aufgenommen haben. Die größten Zielländer im September waren Russland mit 112.962 Einheiten, Großbritannien mit 58.740, Brasilien mit 58.725, Australien mit 46.559, Belgien mit 45.369, Thailand mit 39.323, die Vereinigten Arabischen Emirate mit 39.120, Mexiko mit 38.962, Italien mit 37.731 und Spanien mit 34.051. Damit sind fünf der zehn größten Zielländer entwickelte Volkswirtschaften und vier liegen in Europa – eine ganz andere Landkarte als noch vor drei Jahren.Die Elektrifizierung trägt diese Exporte: Allein im September gingen 612.000 New-Energy-Fahrzeuge ins Ausland, ein Plus von 104 Prozent, während der Anteil der New-Energy-Fahrzeuge an den Neuwagenverkäufen im Inland in diesem Monat 61,6 Prozent erreichte und die Durchdringung im Pkw-Einzelhandel auf 67,0 Prozent kletterte. Ein Markt, der insgesamt schrumpft, stellt also schneller auf Elektro um als jeder andere große Markt der Welt.
Das Geld erzählt die härtere Wahrheit: Der Umsatz der chinesischen Autoindustrie lag in den ersten neun Monaten bei 8,04 Billionen Yuan (rund 1,21 Billionen Dollar), ein Plus von 2,6 Prozent, dem Kostensteigerungen von 3,8 Prozent gegenüberstanden. Übrig blieb ein Gewinn von 267,5 Milliarden Yuan (etwa 40,2 Milliarden Dollar), ein Minus von 23 Prozent – eine Marge von nur 3,3 Prozent. Der September fiel noch schlechter aus: 14,2 Milliarden Yuan (rund 2,13 Milliarden Dollar) Gewinn, 68 Prozent weniger, bei einer Marge von 1,4 Prozent, der schwächsten seit etwa vier Jahren. Das entspricht grob 4.600 Yuan (etwa 690 Dollar) Gewinn pro gebautem Fahrzeug.
Diese Marge ist die Zahl, bei der Leser in Nordamerika innehalten sollten. Denn 3,3 Prozent Rendite auf 8,04 Billionen Yuan Umsatz lassen fast nichts übrig für Forschung, Händernetze oder die Rabatte, die das Volumen in Bewegung halten. Und ein Heimatmarkt, der sich selbst nicht bezahlt, ist genau die Lage, die Hersteller zu noch mehr Export treibt. Sinkender Anteil und Rekordausfuhren sind damit zwei Hälften derselben Entscheidung, kein Widerspruch.
Die Verlierer dieses Umbruchs sind überwiegend europäisch: Renault-Nissan, Stellantis und Volkswagen haben zusammen seit 2019 rund 3 Prozentpunkte globalen Marktanteil abgegeben, etwa 3 Millionen Fahrzeuge Jahresvolumen. Cui argumentiert, ein Rückzug aus China sei keine Option, und diese Unternehmen bräuchten das, was er ein zweites Startup nennt. Denn Marge in Europa zu verteidigen und dafür den größten Markt der Welt aufzugeben, hat bisher noch niemanden gerettet.
Die Überlebenden hatten entweder einen uneinnehmbaren Heimatmarkt oder eine Produktpalette, die noch zu den lokalen Käufern passt. Toyota hielt rund 11 Prozent, nur 0,8 Punkte unter dem Niveau von 2019, Hyundai lag bei 7,4 Prozent, 0,2 Punkte weniger. Suzuki und Tata legten auf der Stärke Indiens zu, während Honda 2,5 Punkte verlor und nun das klarste Beispiel dafür ist, was passiert, wenn keine der beiden Bedingungen erfüllt ist.
Eine Einschränkung gehört zur Wahrheit dazu: Die globalen Summen stammen aus den 70 Ländern, die monatlich melden – in einem normalen Jahr rund 90 Millionen Einheiten –, und rund hundert weitere Länder steuern auf Jahresbasis etwa 3 Millionen bei. Diese Marktanteilszahlen sind also stabil, aber nicht präzise, und Verschiebungen um ein paar Zehntelpunkte in einem einzelnen Monat sollte man als Rauschen lesen, nicht als Signal.
Zusammengenommen beschreiben die Zahlen etwas, das sich leichter falsch deuten als erklären lässt. Chinas Anteil am Weltmarkt sank, weil chinesische Käufer im Inland weniger Autos kauften – nicht, weil chinesische Autos schlechter geworden wären. Und dieselben neun Monate bescherten dem Land den stärksten Exportlauf seiner Geschichte, drei Marken in den globalen Top Ten und einen Heimatmarkt, dessen Elektrifizierungsquote bei 67 Prozent liegt. Der Druck, der früher in chinesischen Autohäusern lastete, erreicht nun die Autohäuser von Jakarta über Johannesburg bis Mexiko-Stadt. Und die 32,1 Prozent sind weniger ein Urteil über chinesische Autos als eine Quittung dafür, was chinesische Subventionen 2025 bewirkt haben – und 2026 nicht mehr bewirken.